
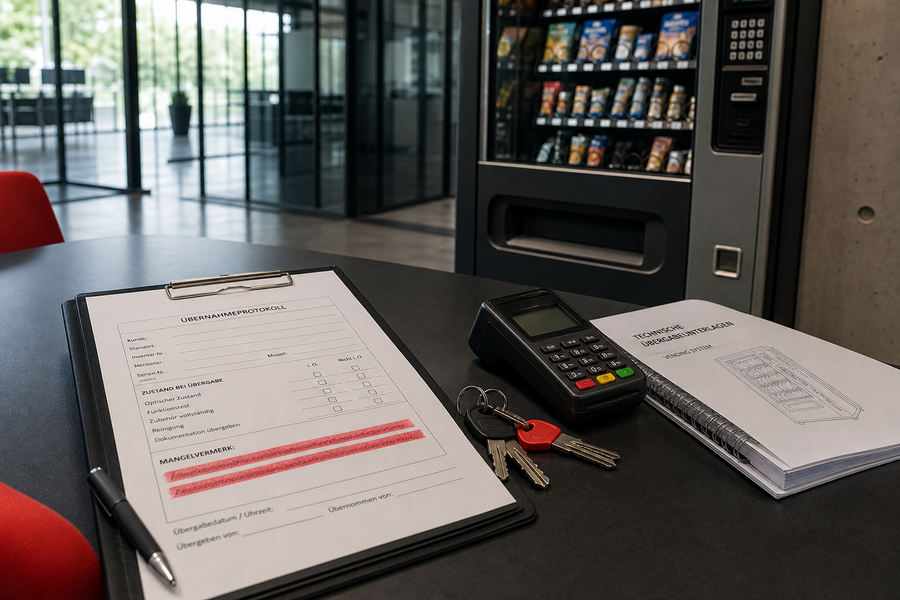
Beim Automatenleasing entscheidet nicht allein die monatliche Rate über das wirtschaftliche Risiko. Wichtig sind vor allem die Grundmietzeit, die Übernahmebestätigung, die Verteilung von Mängel- und Ausfallrisiken sowie zusätzliche Verträge für Wartung, Kartenzahlung, Telemetrie oder Mobilfunk. Ein verlorener Standort oder ein defekter Automat beendet die Zahlungspflicht nicht automatisch.
Dieser Ratgeber zeigt dir, wie du einen gewerblichen Automaten-Leasingvertrag vor der Unterschrift entlang des gesamten Betriebszyklus prüfst: von Bestellung und Lieferung über Störungen und Standortwechsel bis zur Rückgabe. Er ersetzt keine individuelle Rechtsberatung, hilft dir aber, unklare Klauseln, parallele Dauerverträge und schwer kalkulierbare Ausstiegskosten frühzeitig zu erkennen.
Das leasingtypische Dreiecksverhältnis verstehen
Beim Finanzierungsleasing sind regelmäßig drei Parteien beteiligt. Du bist der Leasingnehmer und wählst den Automaten aus. Der Leasinggeber beschafft das ausgewählte Modell und bleibt während der Laufzeit regelmäßig Eigentümer. Der Lieferant – etwa Hersteller oder Händler – verkauft den Automaten an den Leasinggeber und liefert ihn häufig direkt an dich.
Daraus entstehen mindestens zwei Vertragsbeziehungen: Zwischen Leasinggeber und Lieferant besteht ein Kauf- oder Liefervertrag, zwischen Leasinggeber und dir der Leasingvertrag. Mit dem Lieferanten können zusätzlich Vereinbarungen über Aufstellung, Einweisung, Wartung oder bestimmte Funktionen bestehen. Vertriebszusagen und Werbeaussagen werden jedoch nicht automatisch Bestandteil des Leasingvertrags.
Gewerbliches Finanzierungsleasing ist daher nicht mit einer gewöhnlichen Miete gleichzusetzen. Während der Grundmietzeit ist eine ordentliche Kündigung üblicherweise ausgeschlossen. Je nach Vertragsmodell können Instandhaltung, Versicherung, Sachgefahr und die Durchsetzung von Mängelrechten weitgehend bei dir liegen. Ob Leasing zu deinem Vorhaben passt, solltest du getrennt von der Vertragsprüfung im Vergleich Automat leasen oder kaufen bewerten.
Prüfe außerdem, welche Gesellschaft tatsächlich dein Vertragspartner wird. Lieferanten vermitteln Leasingverträge häufig nur. Angebot, Leasingantrag, Auftragsbestätigung und technische Konfiguration sollten dieselbe Maschine, denselben Preis und dieselben Nebenleistungen ausweisen.
Laufzeit, Ausstattung und Service sollten zu deinem Standort und Betriebskonzept passen. Frage jetzt eine nachvollziehbar geplante Automatenlösung an.
Übernahmebestätigung erst nach vollständiger Funktionsprüfung
Die Übernahme- oder Abnahmebestätigung ist einer der kritischsten Momente im Leasingablauf. Sie bestätigt je nach Wortlaut nicht nur die Lieferung, sondern auch die Vertragsgemäßheit oder Mangelfreiheit des Automaten. Der Leasinggeber kann daraufhin den Lieferanten bezahlen. Häufig beginnen zugleich Grundmietzeit und Leasingraten.
Wann die Grundmietzeit genau startet, ist ausschließlich dem Vertragswortlaut zu entnehmen. Möglich sind etwa der Tag der Übernahme, der erste Tag des Folgemonats oder ein gesondert bestimmter Termin. Gleiche diesen Zeitpunkt mit Liefertermin, Standortbereitstellung und dem Beginn von Serviceverträgen ab. Eine Rate vor tatsächlicher Betriebsbereitschaft verursacht vermeidbare Leerkosten.
Unterschreibe keine blanko ausgefüllte, vorab datierte oder uneingeschränkt mangelfreie Übernahmebestätigung, solange der Automat nicht vollständig geliefert, angeschlossen und mit realen Verkaufsabläufen getestet wurde.
Ein äußerlich unbeschädigter Automat kann technisch dennoch unvollständig sein. Häufig übersehen werden falsch konfigurierte Ausgabefächer, nicht freigeschaltete Kartenterminals, fehlende Kühlleistung, nicht erreichbare Telemetrie oder eine abweichende Softwareausstattung. Bei nur teilweise betriebsbereitem Automaten sollte das Protokoll konkret festhalten, welche Funktion fehlt, welche Folgen dies für den Betrieb hat und bis wann sie hergestellt werden muss.
Kann eine Funktion wegen fehlender Netzabdeckung, einer ausstehenden Freischaltung oder noch nicht eingerichteter Software nicht getestet werden, benenne diesen Vorbehalt präzise. Eine allgemeine Formulierung wie „unter Vorbehalt“ schützt weniger als eine dokumentierte Restleistung mit nachvollziehbarer Frist. Hinweise zur Abgrenzung gegenüber einer Kaufübergabe findest du im Beitrag zum rechtssicheren Automatenkauf.
- Hersteller, Modell, Ausstattung und Seriennummer mit dem Auftrag abgleichen.
- Gehäuse, Display, Schlösser, Schlüssel und Warenfächer kontrollieren.
- Mehrere Testkäufe über unterschiedliche Fächer durchführen.
- Münzannahme, Geldscheinleser, Rückgeld und bargeldlose Zahlung testen.
- Kühlung oder Temperierung sowie Warnmeldungen prüfen.
- Telemetrie, Mobilfunkverbindung und Betreiberzugang aktiv testen.
- Preisanzeige, Altersprüfung und Belegfunktionen prüfen, sofern vereinbart.
- Bedienungsanleitung, vereinbarte Konformitätsunterlagen und Zugangsdaten übernehmen.
- Abweichungen mit Fotos, Datum und genauer Fehlerbeschreibung dokumentieren.
- Offene Mängel auf der Bestätigung vermerken oder die Unterschrift zurückstellen.
Mängel, Lieferverzug und laufende Leasingraten
In vielen Finanzierungsleasingverträgen ist vorgesehen, dass kaufrechtliche Mängelansprüche des Leasinggebers gegen den Lieferanten an dich abgetreten werden. Dann musst du Mängel regelmäßig gegenüber dem Lieferanten geltend machen, obwohl der Leasinggeber Eigentümer und dein Vertragspartner bleibt. Ob, in welchem Umfang und mit welchen Folgen das gilt, richtet sich aber nach dem konkreten Vertragsmodell, der Abtretungsklausel und den Umständen des Einzelfalls.
Die Rechtsprechung des Bundesgerichtshofs erkennt dieses leasingtypische Gewährleistungsmodell grundsätzlich an, verlangt aber eine genaue Betrachtung der jeweiligen Gestaltung. Die BGH-Entscheidung vom 13. November 2024 behandelt die Rollen von Leasinggeber, Lieferant und Leasingnehmer bei abgetretenen Gewährleistungsansprüchen.
Stelle Leasingraten bei Defekt, Lieferverzug oder Streit mit dem Lieferanten nicht eigenmächtig ein. Der Leasingvertrag kann Einwendungen, Zurückbehaltungsrechte und Aufrechnung begrenzen. Ein unberechtigter Zahlungsstopp kann Verzug, Kündigung und zusätzliche Forderungen auslösen.
Bei einem Ausfall hilft eine feste Störungsroute: Dokumentiere zuerst Fehlercode, Zeitpunkt, betroffene Verkäufe, Fotos, Videos, Temperaturprotokolle und bisherige Reparaturversuche. Bestimme danach anhand der Verträge den zuständigen Lieferanten oder Servicedienstleister, zeige den Mangel nachweisbar an und setze, soweit erforderlich, eine angemessene Frist. Informiere den Leasinggeber parallel, wenn der Mangel den Betrieb wesentlich beeinträchtigt.
Ob Raten zurückbehalten, gemindert oder nach einer erfolgreichen Rückabwicklung angepasst werden können, lässt sich nicht allein aus dem Defekt ableiten. Das gilt auch bei verspäteter Lieferung. Wurde die Übernahme noch nicht bestätigt, ist zunächst zu prüfen, ob der Leasingvertrag und die Ratenpflicht überhaupt begonnen haben. Bei hohen Ausfallkosten oder streitiger Zuständigkeit solltest du den Vertrag prüfen lassen, bevor du Zahlungen veränderst.
Standortrisiko, Versicherung und technische Veränderungen
Das wirtschaftliche Standortrisiko liegt grundsätzlich beim Betreiber. Wird ein Platz unrentabel, kündigt der Standortgeber oder darf der Automat dort nicht mehr betrieben werden, endet der Leasingvertrag nicht automatisch. Du brauchst dann einen Ersatzstandort, eine vertraglich vereinbarte Umsetzungsoption oder eine mit dem Leasinggeber ausgehandelte Lösung.
Stimme deshalb die Laufzeiten von Standort- und Leasingvertrag aufeinander ab. Ein Standortvertrag über zwei Jahre schützt dich nicht, wenn der Leasingvertrag deutlich länger läuft und keine Versetzungsregelung enthält. Prüfe im Standortvertrag außerdem Stromversorgung, Zugangszeiten, Konkurrenzschutz, behördliche Anforderungen und Rückbau. Der Beitrag zu Klauseln im Automaten-Standortvertrag vertieft diese Punkte.
Auch Wartung, Reparatur und Sachgefahr können beim Finanzierungsleasing vertraglich auf dich übertragen werden. Der Vertrag sollte klar festlegen, wer Verschleißteile, technische Reparaturen, vorgeschriebene Prüfungen und Anfahrten bezahlt. Unterlassene Wartung kann später als Pflichtverletzung oder Rückgabeschaden relevant werden.
Versicherungsklauseln müssen zum tatsächlichen Standort passen. Relevant sind insbesondere Diebstahl, Einbruch, Vandalismus, Feuer, Leitungswasser, Überspannung und technische Schäden. Kläre, ob der Leasinggeber als Eigentümer mitversichert sein muss, welcher Versicherungsort gilt und wer einen Selbstbehalt trägt. Bei Totalschaden kann trotz Versicherungsleistung eine Differenz zur vertraglichen Ablösesumme verbleiben. Weitere Hinweise bietet der Beitrag zum Versicherungsschutz für Verkaufsautomaten.
Umbauten und Nachrüstungen benötigen häufig die schriftliche Zustimmung des Leasinggebers. Das betrifft Kartenterminals, Altersprüfung, Kameras, Antennen, Telemetriehardware, Folierungen und bauliche Veränderungen. Kläre vorher, wem Einbauten gehören und ob du sie bei Rückgabe entfernen oder den ursprünglichen Zustand wiederherstellen musst.
Zusatzverträge als eigene Vertragslandkarte erfassen
Eine Leasingrate deckt nicht zwingend den vollständigen Automatenbetrieb ab. Kartenterminal, Zahlungsabwicklung, Wartung, Telemetrie, Software und SIM-Karte können separate Dauerschuldverhältnisse mit unterschiedlichen Vertragspartnern sein. Jeder Vertrag kann eigene Mindestlaufzeiten, Preisänderungsregeln und Kündigungsfristen enthalten.
| Vertragsbereich | Typischer Vertragspartner | Besonders prüfen |
|---|---|---|
| Automatenleasing | Leasinggesellschaft | Grundmietzeit, Ratenbeginn, Sachgefahr, Restwert, Rückgabe |
| Wartung und Reparatur | Lieferant oder Servicebetrieb | Leistungsumfang, Verschleißteile, Reaktionszeiten, Anfahrt, Verlängerung |
| Kartenterminal | Terminalanbieter oder Vermieter | Hardwarelaufzeit, Austausch, Rückgabe, monatliche Kosten |
| Zahlungsabwicklung | Acquirer oder Zahlungsdienstleister | Transaktionsentgelte, Abrechnung, Rückbelastungen, Kündigung |
| Telemetrie und Software | Softwareanbieter oder Lieferant | Nutzungsrechte, Updates, Datenexport, Preisänderung, Kontolöschung |
| SIM und Mobilfunk | Telemetrie- oder Mobilfunkanbieter | Netzabdeckung, Datenvolumen, Laufzeit, Roaming und Sperrung |
Lege für jeden Vertrag eine eigene Zeile in deiner Übersicht an: Vertragspartner, Vertragsnummer, Startdatum, Mindestlaufzeit, Kündigungsfrist, Verlängerung, fixe und variable Kosten sowie Rückgabepflichten. So erkennst du beispielsweise, ob eine Terminalmiete weiterläuft, obwohl das Automatenleasing bereits endet.
Prüfe Preisänderungsklauseln darauf, ob sie an nachvollziehbare Kostenfaktoren gebunden sind. Bei automatischen Verlängerungen zählen nicht nur Kündigungsfrist und Laufzeit, sondern auch die verlangte Form der Kündigung und ein belastbarer Zugangsnachweis.
Telemetrie- und Cloud-Verträge betreffen neben der Laufzeit auch Datenzugang und Datenschutz. Sichere vor Vertragsende Verkaufs-, Bestands- und Wartungsdaten und kläre, wie Betreiberkonten, Gerätezuordnungen und personenbezogene Daten übertragen oder gelöscht werden.
Falls die Fernüberwachung Informationen über Beschäftigte, Nutzer oder konkrete Zahlungsvorgänge verarbeitet, können zusätzliche Datenschutzpflichten entstehen. Der Ratgeber zu Fernüberwachung und Datenschutz bei Verkaufsautomaten erläutert die wichtigsten Abgrenzungen.
Kündigung, vorzeitiger Ausstieg und Vertragsende
Während der vereinbarten Grundmietzeit besteht bei Finanzierungsleasing üblicherweise kein ordentliches Kündigungsrecht. Ob eine außerordentliche Kündigung möglich ist, hängt vom Kündigungsgrund, den vertraglichen Risikozuweisungen und den gesetzlichen Voraussetzungen ab. Ein wichtiger Grund kann eine Fortsetzung unzumutbar machen; häufig müssen aber zunächst Abhilfe verlangt und Fristen gesetzt werden.
Auch im unternehmerischen Geschäftsverkehr sind Allgemeine Geschäftsbedingungen nicht grenzenlos wirksam. Allerdings gelten bei B2B-Verträgen andere Maßstäbe als gegenüber Verbrauchern, insbesondere über § 310 BGB. Ungewöhnliche Haftungsverlagerungen, Abnahmefiktionen oder pauschale Schadenpositionen solltest du deshalb nicht vorschnell selbst als unwirksam behandeln, sondern auf konkrete Formulierung, Einbeziehung und wirtschaftliche Folge prüfen lassen.
Bei Zahlungsverzug kann der Leasinggeber je nach Vertrag mahnen, Verzugszinsen und Kosten verlangen oder den Vertrag kündigen. Bei vorzeitiger Beendigung können offene Raten, ersparte Finanzierungskosten, Verwertungserlöse, Transport, Gutachten, Rückbau und Schäden in die Abrechnung einfließen. Als Prüflogik gilt: vertragliche Restforderung minus anzurechnende Ersparnisse und Verwertungserlöse plus belegte Neben- und Rückgabekosten. Welche Positionen tatsächlich berechtigt sind, ist eine Frage des Einzelfalls.
Für das reguläre Ende musst du zwischen Rückgabe, Verlängerung, Kaufoption und Andienungsrecht unterscheiden. Beim Andienungsrecht kann der Leasinggeber dir den Kauf zu einem vereinbarten Wert auferlegen; daraus folgt nicht automatisch ein eigenes Kaufrecht. Prüfe bei Restwertmodellen, wer eine Unterdeckung trägt und ob du an einem Mehrerlös beteiligt wirst. Rückgabezustand, zulässige Gebrauchsspuren, Termin, Rückgabeort, Abbau, Transport und Wiederherstellung des Standorts sollten eindeutig geregelt sein.
Eine klar festgelegte technische Konfiguration erleichtert den Vergleich von Leasing-, Service- und Rückgabebedingungen. Verschaffe dir einen Überblick über passende Automatenmodelle.
Den Automaten-Leasingvertrag mit 20 Punkten prüfen
Fordere vor der Unterschrift alle Unterlagen in finaler Fassung an: Leasingantrag, Leasingbedingungen, Lieferauftrag, technische Konfiguration, Zahlungsplan, Übernahmeformular, Servicebedingungen und Zusatzverträge. Mündliche Aussagen zu Umsatz, Standortertrag, Rückkauf, Reaktionszeiten oder späterer Vertragsauflösung sollten schriftlich vorliegen und dem richtigen Vertragspartner zugeordnet sein.
Nutze eine einfache Ampellogik. Grün steht für klare, schriftlich bezifferte und zeitlich bestimmte Regelungen, etwa einen eindeutigen Ratenbeginn oder fest vereinbarte Rückgabekosten. Gelb kennzeichnet nachvollziehbare, aber wirtschaftlich relevante Risiken wie Versicherungspflichten, Zustimmungsvorbehalte für Umbauten oder variable Servicepreise. Rot gilt für offene Restwerte, unbestimmte Rückgabekosten, automatische Verlängerungen ohne klare Frist oder eine Abnahmefiktion, obwohl der Automat noch nicht vollständig getestet werden kann.
Besonders genau solltest du die Klauselgruppen Abnahme, Mängelrechte, Standortwechsel, Zusatzverträge und Vertragsende lesen. Eine Klausel ist nicht schon deshalb unzulässig, weil sie für dich nachteilig ist. Rot bedeutet hier: Die Folge ist aus den Unterlagen nicht zuverlässig kalkulierbar oder verlangt vor der Unterschrift eine Klärung.
- Stimmen die vollständigen Firmennamen aller Vertragspartner?
- Sind Hersteller, Modell, Serienausstattung und Zubehör exakt beschrieben?
- Sind Liefertermin, Aufstellort und Voraussetzungen der Betriebsbereitschaft festgelegt?
- Welches Ereignis startet Grundmietzeit und Ratenzahlung?
- Was erklärt die Übernahmebestätigung genau?
- Wie werden offene oder verdeckte Mängel dokumentiert?
- An wen sind Gewährleistungsansprüche abgetreten und wie setzt du sie durch?
- Welche Rechte bestehen bei Lieferverzug oder fehlgeschlagener Nachbesserung?
- Wer trägt Wartung, Verschleiß, Reparatur und technische Prüfungen?
- Welche Versicherungen und Deckungsumfänge werden verlangt?
- Wie werden Diebstahl, Vandalismus und Totalschaden abgerechnet?
- Darf der Automat an einen anderen Standort versetzt werden?
- Welche Umbauten und Nachrüstungen benötigen eine Zustimmung?
- Welche separaten Verträge bestehen für Terminal, Acquiring, Software, SIM und Service?
- Welche Preisänderungen, Mindestlaufzeiten und Verlängerungen gelten dort?
- Wann ist eine ordentliche oder außerordentliche Kündigung möglich?
- Wie wird eine vorzeitige Vertragsbeendigung finanziell abgerechnet?
- Gibt es Restwert-, Kaufoptions-, Andienungs- oder Mehrerlösregelungen?
- Welcher Rückgabezustand wird verlangt und wer trägt Transport und Rückbau?
- Sind Vertriebszusagen und technische Eigenschaften schriftlich bestätigt?
Prüfe zuletzt die Identität und aufsichtsrechtliche Einordnung des Leasinganbieters. Gewerbsmäßiges Finanzierungsleasing ist nach § 1 Absatz 1a Satz 2 Nummer 10 KWG eine Finanzdienstleistung. Über die Hinweise der BaFin kannst du nachvollziehen, wie die Unternehmensdatenbank für die Prüfung einer Gesellschaft genutzt wird. Ein Datenbanktreffer oder ein fehlender Treffer bewertet jedoch weder die Vertragsqualität noch sämtliche rechtlichen Voraussetzungen abschließend.
Quellen und Rechtsgrundlagen: Für die AGB-Kontrolle und außerordentliche Kündigung sind insbesondere die Regelungen im Bürgerlichen Gesetzbuch relevant. Ergänzende Praxisorientierung zu Grundmietzeit, Abnahme, Instandhaltung, Versicherung und Restwert bietet die IHK München. Bei langen Laufzeiten, hohen Gesamtverpflichtungen oder unklaren Gewährleistungs- und Beendigungsklauseln ist eine Prüfung durch einen auf Vertrags- oder Leasingrecht spezialisierten Rechtsanwalt sinnvoll.
Fazit
Ein Automaten-Leasingvertrag ist nur dann verlässlich kalkulierbar, wenn Lieferung, Betrieb, Störung und Vertragsende gemeinsam betrachtet werden. Westvend kann dich bei der Auswahl einer passenden Automatenkonfiguration und der strukturierten Vorbereitung deiner Anfrage unterstützen.
- Bestätige die Übernahme erst nach vollständiger, dokumentierter Funktionsprüfung und mit konkreten Vorbehalten bei offenen Punkten.
- Ein Defekt oder unrentabler Standort beendet Leasingvertrag und Ratenpflicht nicht automatisch.
- Restwert, Zusatzverträge, Rückgabezustand und Ausstiegskosten müssen vor der Unterschrift nachvollziehbar geregelt sein.